Domain ampelschaltung.de kaufen?
Wir ziehen mit dem Projekt
ampelschaltung.de um.
Sind Sie am Kauf der Domain
ampelschaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ampelschaltung.de kaufen?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **


Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
Viessmann Modelltechnik 5095 H0 2er Set Verkehrsampel inkl. Fußgängerampel FertigbausteinDieses Set besteht aus 2 Ampeln mit je einer roten, gelben und grünen LED für den Straßenverkehr und je einer roten und grünen LED für die Fußgänger. Sie dient zum Absichern von Fußgängerüberwegen wie z. B. Zebrastreifen.57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Merten Lichtsignal E14Das Lichtsignal mit flacher roter Haube ist für eine maximale Leistung von 5 Watt ausgelegt. Es eignet sich für Glimm- und Glühlampen mit einer Länge von bis zu 38 Millimeter. Das Gerät kann mit einer bruchfesten Kuppelhaube für eine maximale Leistung von 10 Watt umgerüstet werden. Passende LED- und Glühlampen-Leuchtmittel sind separat erhältlich. Die Oberfläche ist matt und aus Thermoplast gefertigt. Das Lichtsignal ist für die Aufputzmontage mit Schraubbefestigung vorgesehen und bietet Schutzart IP44.15,19 €*Versand: 3,94 €Sichere Weiterleitung zum Anbieter
-
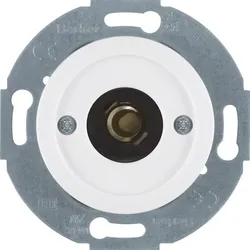
Berker Lichtsignal 5104Zusammenstellung=Basiselement mit zentraler AbdeckplatteFassung=E10Mit Leuchtmittel=neinMit Blinklicht=neinMit feststehendem Symbol/Aufdruck=neinVerwendung als Taster=SchließerMontageart=UnterputzBefestigungsart=SchraubbefestigungWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=polarweißRAL-Nummer (ähnlich)=9010Transparent=neinFarbe des Leuchtmittels=weißGeeignet für Schutzart (IP)=IP20Nennspannung=250 VMax. Lampenleistung=2 W29,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
VIESSMANN 5096 H0 Fußgängerampel, 4 StückFußgängerampeln im Stil der Epochen III – VI. Dieses Set besteht aus 4 Fußgängerampeln mit je einer roten und grünen LED. Sie dienen zum Absichern von Fußgängerüberwegen an Kreuzungen. Vorbildgetreuer Messingmast mit Steckfuß für eine besonders einfache Montage. Wartungsfrei dank LED-Beleuchtung. Die Fußgängerampeln können in Verbindung mit den Ampeln Art. 5094 und 5095 betrieben werden. Die Ansteuerung erfolgt über die jeweils enthaltene Elektronik. Für eine Kreuzung (2 Straßen) werden 2x Art. 5095 oder 2x Art. 5094 und 1x Art. 5096 benötigt. Höhe: 4,1 cm.43,19 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aco Signalanlage Na 1.2 Netzunabhängig, 0150.26.73ACO Signalanlage NA 1.2 netzunabhängig, 0150.26.73 Hersteller: ACO Artikelnr.: 0150.26.73 ACO Signalanlage NA 1.2 netzunabhängig, 0150.26.73 ACO Signalanlage NA-1.2, netzunabhängig zur Montage ausserhalb des Ex-Bereiches mit akustischer u. optischer Störmeldung mit potentialfreiem Kontakt Betriebsspannung: 230 V/ AC 50/60 Hz Gehäuse: 125 x 175 x 75 Polycarbonat Schutzart: IP65 Akku: 12 Volt 1.2 AH Bleigel Temperaturbereich: -20°C bis +50°C Schaltkontakt: 4 A Alarmausgang: 12 V 1A max. Kabelverschraubung: 3 Stck M16 x 1,5 Steckerfertig mit 2 m Kabel529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Viessmann Modelltechnik 5095 H0 2er Set Verkehrsampel inkl. Fußgängerampel FertigbausteinDieses Set besteht aus 2 Ampeln mit je einer roten, gelben und grünen LED für den Straßenverkehr und je einer roten und grünen LED für die Fußgänger. Sie dient zum Absichern von Fußgängerüberwegen wie z. B. Zebrastreifen.57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
Merten Lichtsignal E14Das Lichtsignal mit flacher roter Haube ist für eine maximale Leistung von 5 Watt ausgelegt. Es eignet sich für Glimm- und Glühlampen mit einer Länge von bis zu 38 Millimeter. Das Gerät kann mit einer bruchfesten Kuppelhaube für eine maximale Leistung von 10 Watt umgerüstet werden. Passende LED- und Glühlampen-Leuchtmittel sind separat erhältlich. Die Oberfläche ist matt und aus Thermoplast gefertigt. Das Lichtsignal ist für die Aufputzmontage mit Schraubbefestigung vorgesehen und bietet Schutzart IP44.15,19 €*Versand: 3,94 €Sichere Weiterleitung zum Anbieter
-
Berker Lichtsignal 5104Zusammenstellung=Basiselement mit zentraler AbdeckplatteFassung=E10Mit Leuchtmittel=neinMit Blinklicht=neinMit feststehendem Symbol/Aufdruck=neinVerwendung als Taster=SchließerMontageart=UnterputzBefestigungsart=SchraubbefestigungWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=polarweißRAL-Nummer (ähnlich)=9010Transparent=neinFarbe des Leuchtmittels=weißGeeignet für Schutzart (IP)=IP20Nennspannung=250 VMax. Lampenleistung=2 W29,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
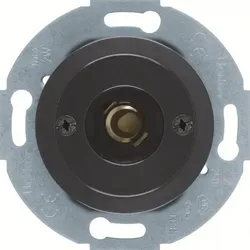
Berker Lichtsignal 510401Zusammenstellung=Basiselement mit zentraler AbdeckplatteFassung=E10Mit Leuchtmittel=neinMit Blinklicht=neinMit feststehendem Symbol/Aufdruck=neinVerwendung als Taster=SchließerMontageart=UnterputzBefestigungsart=SchraubbefestigungWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=schwarzRAL-Nummer (ähnlich)=9005Transparent=neinFarbe des Leuchtmittels=sonstigeGeeignet für Schutzart (IP)=IP20Nennspannung=250 VMax. Lampenleistung=2 W29,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Legrand (SEKO) Lichtsignal N4373HZusammenstellung=Basiselement mit zentraler AbdeckplatteAnzahl der Module (bei Modulbauweise)=1Fassung=sonstigeMit Leuchtmittel=jaLeuchtmittel=LED austauschbarMit Blinklicht=neinMit feststehendem Symbol/Aufdruck=jaMit austauschbarem Symbol=neinVerwendung als Taster=neinMontageart=UnterputzBefestigungsart=einrastenWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9016Transparent=neinFarbe des Leuchtmittels=sonstigeGeeignet für Schutzart (IP)=IP2XNennspannung=230 VMax. Lampenleistung=0,15 WGerätebreite=22 mmGerätehöhe=44 mmGerätetiefe=38 mmMin. Tiefe der Gerätedose=37 mm14,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.