Domain ampelschaltung.de kaufen?
Wir ziehen mit dem Projekt
ampelschaltung.de um.
Sind Sie am Kauf der Domain
ampelschaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ampelschaltung.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
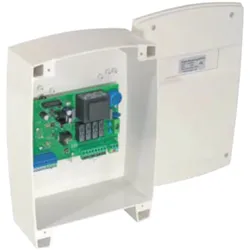
Tousek Ampelsteuerung STA 11Ampelsteuerung STA 11 - Mikroprozessor-Steuerungen- Antriebs- und Ampelsteuerung in getrennten Gehäusen untergebracht- Gehäuseabmessung (B x H x T): 210 x 310 x 125 mmAllgemeine Produktmerkmale:- Ampelsteuerung STA 11 in Kombination mit den Steuerungen ST 51A und ST 61A- Einbahn- oder Gegenverkehrsregelung- Anschluss für 2 Rot/Grün Ampeln 230V, 60W- Programmierung über großes, beleuchtetes LC-Display (2x16 Zeichen)- Deutschsprachige Klartext Menüführung mit vier Tasten bedienbar- Dauerrot wählbar- Räumzeit 1–60s wählbar- Grünphase 5–120s wählbar- Speicherung einer Durchfahrtsanforderung- Statusanzeige für Sicherheits- und Tastereingänge- Automatikbetrieb- Selbstüberwachung der Lichtschranke- Elektronische Kraftregelung- Steckplatz für Funkempfänger STN für Öffnungsimpuls von „Außen“- Steckplatz für I-Schleifendetektor ISD 4 für Öffnungsimpuls von „Innen“- Direktanschluss von 8,2 kΩ Kontaktleisten- Elektroschloss-/Haftmagnetanschluss mittels optionalem Modul- Zusatzmodul Torzustandsanzeige oder Hof-/Kontrolllicht mittels optionalen Modul bei ST 61A- Folgende Sprachen anwählbar: DE, EN, ES, CZ, PL, FR, IT286,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
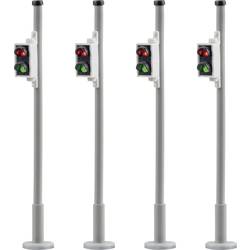
Viessmann Modelltechnik 5096 H0 Fußgängerampeln inkl. Fußgängerampel FertigmodellFußgängerampeln im Stil der Epochen III – VI. Dieses Set besteht aus 4 Fußgängerampeln mit je einer roten und grünen LED. Sie dienen zum Absichern von Fußgängerüberwegen an Kreuzungen. Vorbildgetreuer Messingmast mit Patentsteckfuß für eine besonders einfache Montage. Wartungsfrei dank LED-Beleuchtung.51,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tousek Ampelsteuerung STA 11Ampelsteuerung STA 11 - Mikroprozessor-Steuerungen- Antriebs- und Ampelsteuerung in getrennten Gehäusen untergebracht- Gehäuseabmessung (B x H x T): 210 x 310 x 125 mmAllgemeine Produktmerkmale:- Ampelsteuerung STA 11 in Kombination mit den Steuerungen ST 51A und ST 61A- Einbahn- oder Gegenverkehrsregelung- Anschluss für 2 Rot/Grün Ampeln 230V, 60W- Programmierung über großes, beleuchtetes LC-Display (2x16 Zeichen)- Deutschsprachige Klartext Menüführung mit vier Tasten bedienbar- Dauerrot wählbar- Räumzeit 1–60s wählbar- Grünphase 5–120s wählbar- Speicherung einer Durchfahrtsanforderung- Statusanzeige für Sicherheits- und Tastereingänge- Automatikbetrieb- Selbstüberwachung der Lichtschranke- Elektronische Kraftregelung- Steckplatz für Funkempfänger STN für Öffnungsimpuls von „Außen“- Steckplatz für I-Schleifendetektor ISD 4 für Öffnungsimpuls von „Innen“- Direktanschluss von 8,2 kΩ Kontaktleisten- Elektroschloss-/Haftmagnetanschluss mittels optionalem Modul- Zusatzmodul Torzustandsanzeige oder Hof-/Kontrolllicht mittels optionalen Modul bei ST 61A- Folgende Sprachen anwählbar: DE, EN, ES, CZ, PL, FR, IT286,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Viessmann Modelltechnik 5096 H0 Fußgängerampeln inkl. Fußgängerampel FertigmodellFußgängerampeln im Stil der Epochen III – VI. Dieses Set besteht aus 4 Fußgängerampeln mit je einer roten und grünen LED. Sie dienen zum Absichern von Fußgängerüberwegen an Kreuzungen. Vorbildgetreuer Messingmast mit Patentsteckfuß für eine besonders einfache Montage. Wartungsfrei dank LED-Beleuchtung.51,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
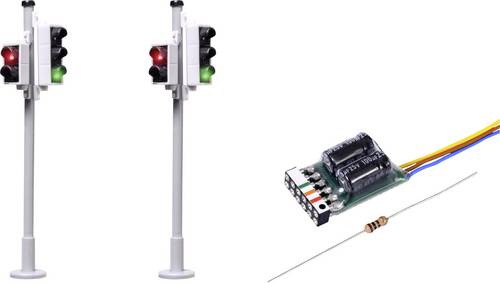
Viessmann Modelltechnik 5095 H0 2er Set Verkehrsampel inkl. Fußgängerampel FertigbausteinDieses Set besteht aus 2 Ampeln mit je einer roten, gelben und grünen LED für den Straßenverkehr und je einer roten und grünen LED für die Fußgänger. Sie dient zum Absichern von Fußgängerüberwegen wie z. B. Zebrastreifen.58,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
1.8. / 15.3. Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLXSommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX Lieferumfang 1 x Ampelsteuerung 4 x Schraube 3,5 x 9,5 DIN 7981 verzinkt Die Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX ist die ideale Ergänzung für moderne Toranlagen und sorgt für eine sichere sowie effiziente Steuerung von Verkehrs- und Signalanlagen im gewerblichen Bereich. Als hochwertige Lösung aus dem Hause Sommer überzeugt diese Ampelsteuerung durch zuverlässige Funktion, einfache Integration und langlebige Qualität. Besonders in Verbindung mit den Antriebssystemen marathon tiga 800 SL und SLX bietet die Steuerung eine professionelle Lösung für geregelte Zufahrts- und Torbereiche. Bei Scheurich24 erhalten Sie die Sommer Ampelsteuerung tiga ohne Gehäuse zu attraktiven Konditionen für Ihre moderne Torautomation. Effiziente Steuerung für sichere Tor- und Zufahrtsbereiche Die Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX wurde speziell entwickelt, um den Verkehrsfluss im Bereich automatisierter Toranlagen sicher und übersichtlich zu regeln. Durch die intelligente Steuerung von Signalleuchten können Einfahrten, Ausfahrten oder sensible Durchfahrtsbereiche optimal abgesichert werden. Gerade in Industrieanlagen, Tiefgaragen, Logistikzentren oder gewerblichen Zufahrten sorgt die Ampelsteuerung für mehr Sicherheit und einen reibungslosen Ablauf. Dank der präzisen Abstimmung auf die Sommer marathon tiga 800 SL und SLX Antriebssysteme lässt sich die Steuerung einfach integrieren. Die kompakte Bauweise ohne Gehäuse ermöglicht eine flexible Installation innerhalb bestehender Steuerungseinheiten oder Schaltschränke. Dadurch eignet sich die Sommer Ampelsteuerung tiga ohne Gehäuse ideal für professionelle Anwendungen mit individuellen Einbauanforderungen. Technische Ausstattung und Lieferumfang Die Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX überzeugt durch hochwertige Verarbeitung und einfache Montage: Passend für: Sommer marathon tiga 800 SL und SLX Ausführung: Ohne Gehäuse Einsatzbereich: Steuerung von Ampel- und Signalanlagen Montage: Flexible Integration in bestehende Steuerungen Hersteller: Sommer Zuverlässige Qualität für den professionellen Einsatz Mit der Sommer Ampelsteuerung tiga ohne Gehäuse setzen Sie auf eine langlebige und zuverlässige Lösung für moderne Tor- und Zufahrtssysteme. Die hochwertige Verarbeitung sorgt für eine sichere Funktion im täglichen Betrieb und gewährleistet eine lange Lebensdauer auch bei intensiver Nutzung. Besonders im gewerblichen Bereich profitieren Unternehmen von einer effizienten Steuerung und einer optimalen Verkehrsregelung. Die einfache Integration in bestehende Systeme macht die Ampelsteuerung besonders flexibel einsetzbar. Ob in Industriehallen, Parksystemen oder Logistikbereichen – die Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX unterstützt einen sicheren und kontrollierten Ablauf im täglichen Betrieb. Sommer Ampelsteuerung bequem online bei Scheurich24 bestellen Bei Scheurich24 erhalten Sie hochwertige Steuerungs- und Torantriebstechnik von Sommer für professionelle Anwendungen. Die Sommer Ampelsteuerung tiga ohne Gehäuse, marathon tiga 800 SL, SLX überzeugt durch einfache Integration, zuverlässige Funktion und hohe Qualität. Profitieren Sie von moderner Steuerungstechnik für Ihre Tor- und Zufahrtsanlagen und bestellen Sie die leistungsstarke Ampelsteuerung jetzt bequem online bei Scheurich24.74,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.